市場觀察 | 發布日期 2026.09.15
歐美服飾市場 K 型分化:奢侈品、超快時尚崛起,服裝供應鏈加速重組
撰文|產業分析師 蘇翰揚
圖片|Adobe Stock
圖片|Adobe Stock
全球經濟歷經貨幣緊縮、通膨衝擊與地緣政治變動後,歐美服飾市場的消費結構正加速分化。高資產族群仍有能力購買奢侈品與高端工藝服飾;中產與中低收入消費者則因房貸、能源及日常支出上升,更重視低價、折扣與性價比。市場的兩端持續擴張,原本支撐大眾服飾產業的中間客群卻逐漸收縮,形成所謂的「K 型分化」(K-shaped Divergence)。
這不僅是短期景氣造成的消費降級,而是財富、資產與購買力差距擴大後,逐漸成形的市場結構。位於 K 型上端的高淨值消費者,受惠於資本市場、房地產增值與較穩定的收入,對價格上漲的承受度較高,也支撐奢侈品牌維持定價權。另一端的消費者則縮減非必要支出,轉向折扣零售、平價基本款,或由演算法快速追蹤流行的超快時尚平台(Ultra-Fast Fashion)。
當歐美服飾市場裂成兩端:K 型分化如何改變消費?
長期以來,歐美服飾市場仰賴龐大的中產階級,形成中間寬、兩端窄的「橄欖型」消費結構,也支撐標準化量產、季節性企劃與大型實體通路的發展。如今中間市場萎縮,傳統大眾品牌一方面缺乏奢侈品牌的稀缺性與定價能力,另一方面又難以追上超快時尚的價格與速度,利潤空間遭到雙向擠壓。麥肯錫長期追蹤全球時尚產業發現,產業獲利高度集中於少數「超級贏家」(Super Winners),其餘多數企業的經濟利潤則相當有限,甚至落入虧損。企業獲利能力的落差,正與終端市場的 K 型分化相互呼應。
這項變化也使過去依賴需求預測、離岸量產與長程海運的供應模式逐漸失去效率。高端市場要求稀缺材料、精細工藝、來源透明與道德合規;平價市場則追求低成本、小單測款與快速周轉。兩種需求走向不同方向,全球服裝供應鏈也隨之分裂成兩套營運邏輯。
歐美服飾市場的 K 型分化在微觀商業層面表現為企業定價權、毛利率表現與庫存周轉效率的極端分化,不同市場梯隊的代表性品牌展現出截然不同的生存狀態與競爭策略。以下由一張表看懂,三個市場,三套生存方式:
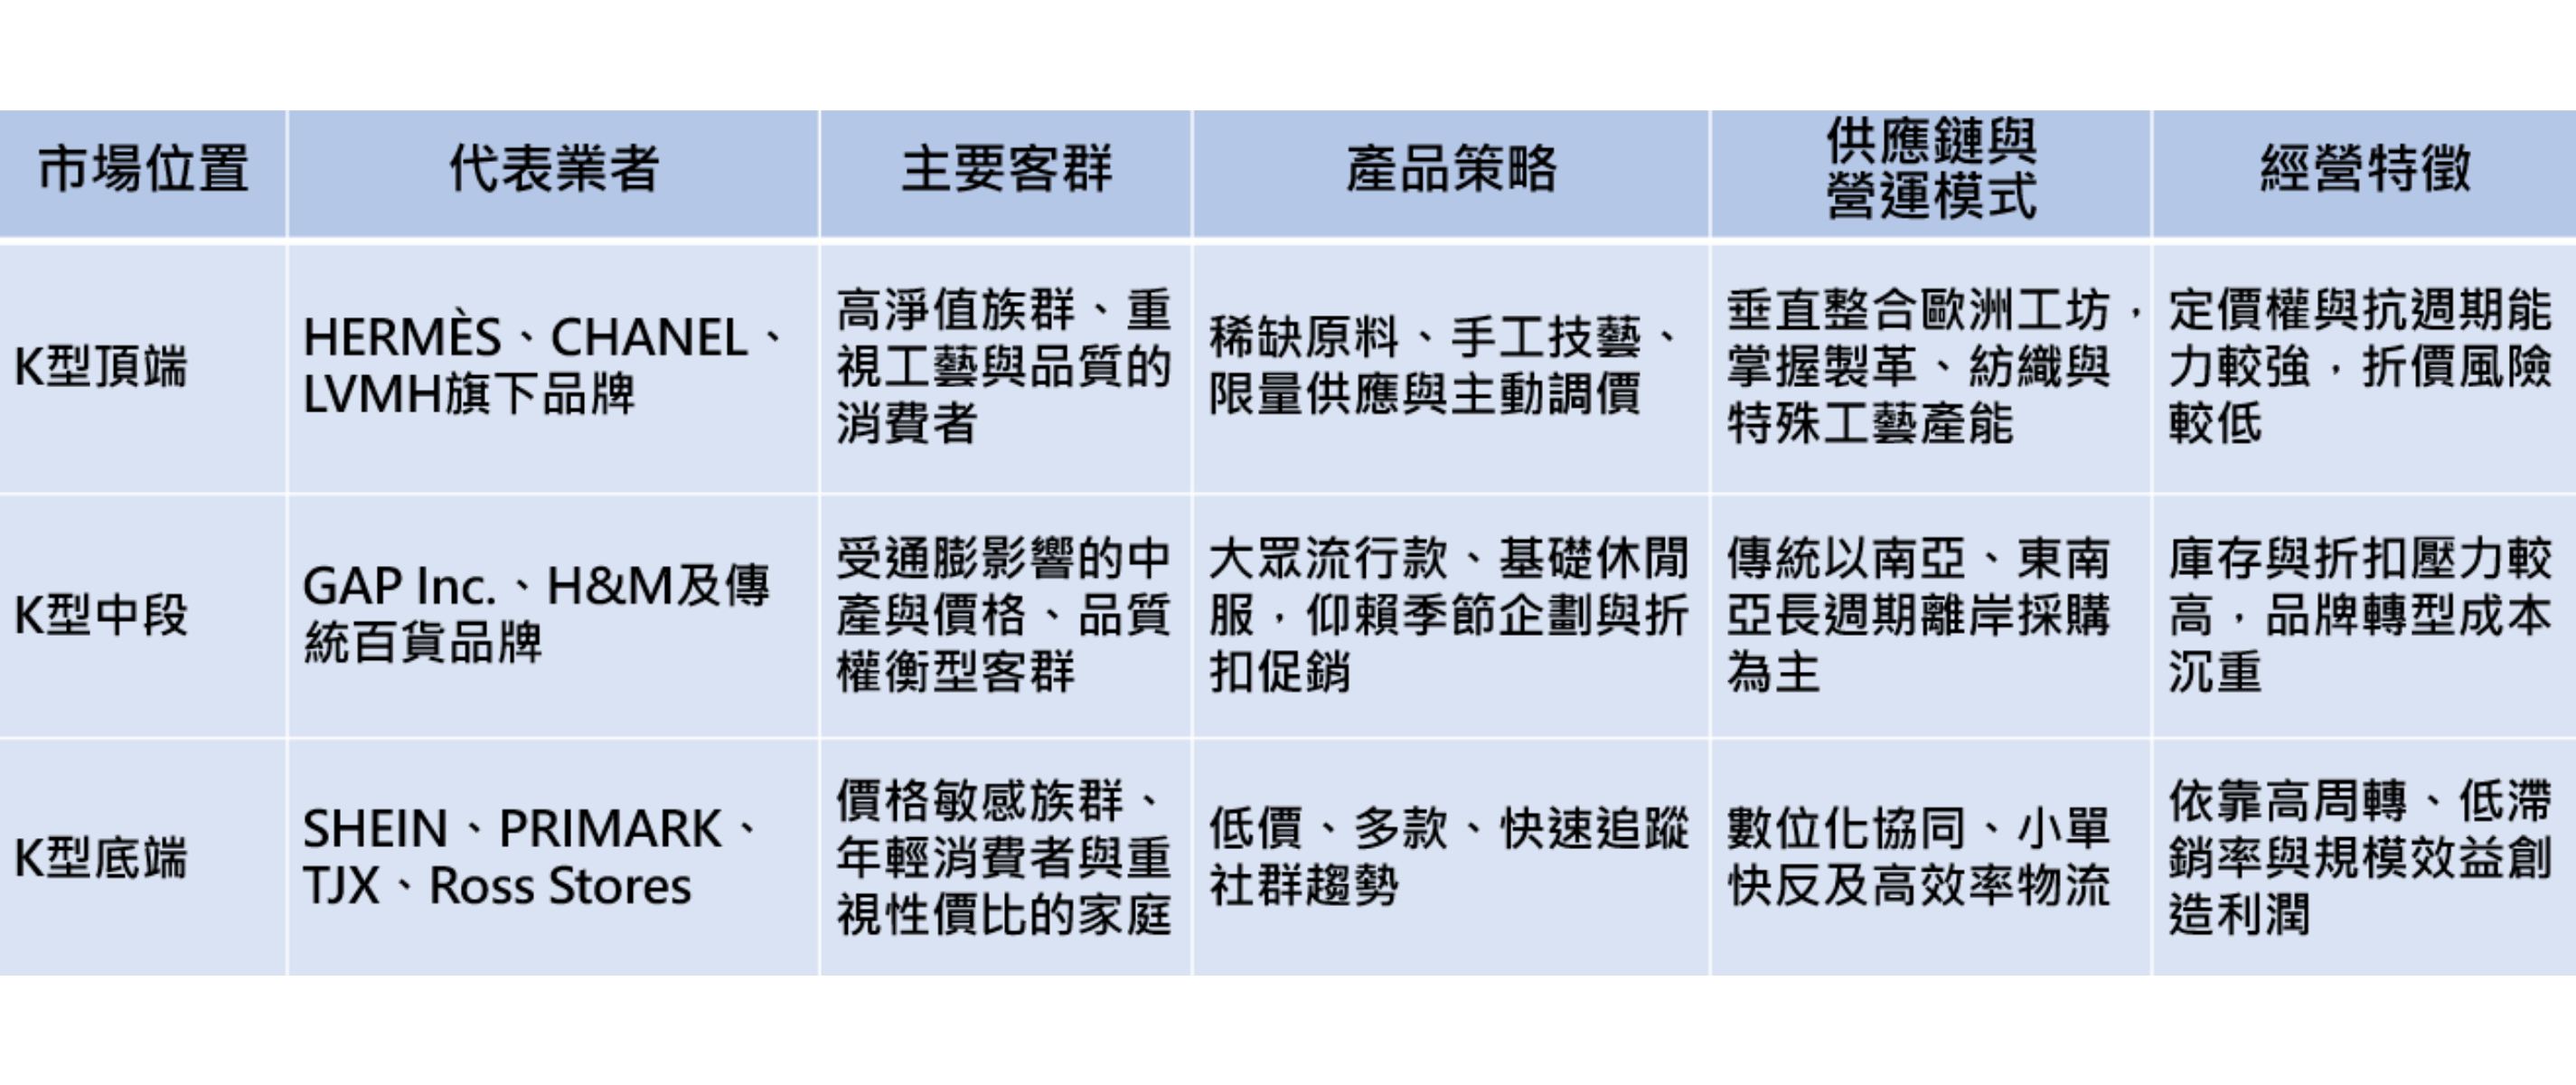
奢侈品、中端品牌、超快時尚:三種市場的生存方式
一、向上走:HERMÈS 與 CHANEL 把稀缺工藝握在手中
高端奢侈品牌持續向供應鏈上游延伸,透過收購或長期合作,掌握原料、製革、精細紡織、刺繡與羽毛工藝等關鍵資源。以 HERMÈS 與 CHANEL 為例,兩者長期布局法國與義大利的專業工坊,不只為了確保品質與交期,也藉此保留難以複製的技藝和產能,提高競爭門檻。在這套價值型供應鏈中,目標不是把產能開到最大,而是維持工藝標準與稀缺供給。品牌與工匠之間通常建立長期且緊密的合作關係,從原料到加工環節皆採取嚴格的品質控管與追溯制度。
數位工具也開始成為高端價值的一部分。Aura 區塊鏈聯盟於 2021 年由 LVMH、PRADA Group 與 Cartier 共同發起,之後 OTB Group 加入,透過跨品牌合作建立奢侈品產業的數位追溯標準。品牌可藉由其區塊鏈串連原料來源、生產履歷、真偽驗證及所有權等資訊,並延伸至維修、轉售與二手交易。供應鏈資訊因此不再只是後台資料,也成為品牌證明工藝、來源與產品價值的重要依據。
二、K 型中段:H&M 與 GAP 為何最難轉身?
K 型中段的傳統大眾品牌,正面臨最明顯的定位壓力。GAP 與 H&M 過去依靠全球門市、大批量採購與成熟的供應網絡建立規模優勢,但當消費市場向兩端移動,這些優勢也逐漸成為轉型負擔。它們無法像奢侈品牌以稀缺工藝與身分象徵支撐高價,也難以在上新速度、價格與數據反應能力上與超快時尚競爭。一旦季前預測失準,大量缺乏差異化的商品便容易滯留貨架,企業只能加深折扣清庫存;頻繁促銷又會削弱品牌形象與定價權,進一步壓縮供應鏈升級的空間。
可以觀察到,GAP 近年透過 OLD NAVY 鞏固平價家庭市場,同時精簡 GAP 與 BANANA REPUBLIC 的 SKU 並重塑品牌形象;但龐大的門市體系與既有採購模式,使調整難以一蹴可幾。H&M 則在 ZARA 與 SHEIN 的夾擊下,發展 COS、Arket 等定位較高的品牌,希望拓寬價格帶,然而核心品牌能否重新取得大眾市場的吸引力,仍是整體獲利修復的關鍵。
三、向下拚速度:珠三角如何撐起小單快反?
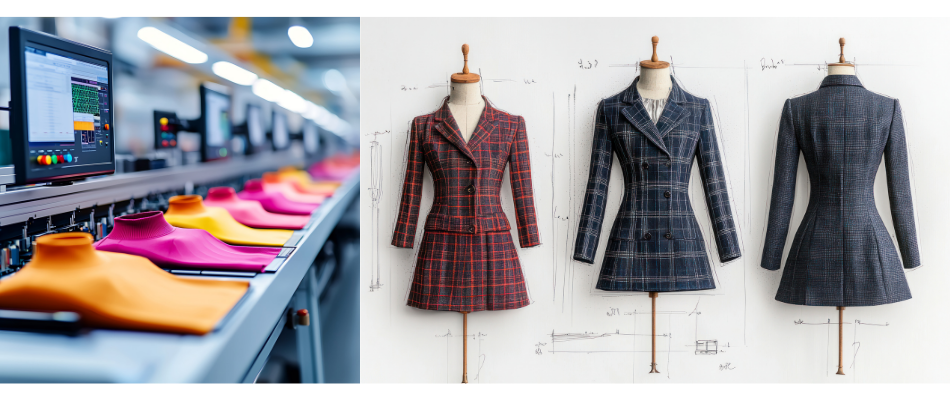
與高端市場封閉、重工藝的供應鏈不同,超快時尚把製造彈性、數位協同與產業聚落的效率推向另一個極端。SHEIN 在廣州番禺及珠三角周邊串聯大量供應商與中小型加工廠,形成高度密集的服裝製造網絡。
這套模式的核心是雲端製造執行系統(Manufacturing Execution System, MES)。當平台從前端數據捕捉流行趨勢並完成款式設計後,系統可建立物料清單(BOM)與生產規格,再依各工廠的即時產能分派試單。由於面料、輔料、打版與縫製資源集中在短距離範圍內,首批約 100 至 500 件的商品可在短時間內完成生產,再依銷售反應決定是否追單。
為提高中小型工廠參與微量訂單的意願,平台也縮短傳統服裝代工常見的結算週期,並針對小批量開版成本提供補貼。這種「先測款、再追單」的方式,把庫存風險從大量季前押注,轉為即時銷售數據驅動的彈性補貨。
近岸製造搶速度,亞洲供應鏈靠完整產業鏈留住訂單
消費市場分化之外,地緣政治、貿易保護與關稅制度變動,也正改寫全球服裝產能布局。面向北美市場,墨西哥與中美洲憑藉鄰近美國及區域貿易協定優勢,逐漸成為近岸製造據點,商品可透過陸運在數天內抵達主要配送中心,讓品牌更快補貨並降低需求預測失準的風險;歐洲則由土耳其、摩洛哥、突尼西亞、葡萄牙及部分東歐國家承接交期較短的流行款與季中急單,逐步形成環繞地中海的區域供應網絡。
不過,近岸生產並非所有品項的最佳解方,相關地區的工資普遍高於南亞與東南亞,而紡紗、織造及高階染整等資本密集製程仍集中於亞洲,若面輔料仍須跨洲運輸,近岸製造的成本與交期優勢便可能受到削弱。因此,多數國際品牌轉向混合式採購,將大量、需求穩定且價格敏感的基本款留在越南、孟加拉、印尼與印度等生產基地,再把需要快速回應銷售數據的流行款、測試單及季中補貨交由近岸或本土柔性產能。全球採購的衡量標準,已從單純比較單件成本,轉為在速度、庫存風險與供應穩定性之間尋找平衡。
小額免稅政策收緊,超快時尚重畫全球物流版圖
歐美市場收緊跨境電商小額包裹免稅(De Minimis)制度,也對超快時尚的跨境直郵模式構成壓力。過去,平台可將商品由亞洲工廠直接寄送給歐美消費者,降低一般進口流程所帶來的關稅與作業成本;當產地審查、申報與稅負要求提高,原有模式的成本優勢便可能縮小。為分散政策與空運成本上升的風險,相關平台開始調整物流布局,在歐美設置區域倉儲與分撥中心,也評估在墨西哥、巴西等地尋找製造夥伴。超快時尚的競爭,正從前端流量與上新速度,延伸到更複雜的區域製造、倉儲與合規能力。
歐美服飾市場持續分化,供應鏈下一步怎麼走?
歐美服飾市場走向 K 型分化,也意味著臺灣紡織業者熟悉的中端大量訂單可能持續承壓。高端品牌將更重視機能材料、特殊工藝、永續認證與供應鏈追溯;平價市場則要求更低成本、更短交期與小單快反能力。面對兩套截然不同的採購邏輯,臺灣紡織業者不宜停留在品質穩定、配合度高的傳統優勢,而應依客戶定位調整接單策略:向上發展高性能與差異化材料,強化共同開發及合規資料整合;同時導入數位排程與彈性生產,提高小量試單、快速補貨的能力。隨著歐盟產品數位護照(DPP)逐步推進,業者也應提前建立材料成分、原料來源、製程、環境資訊與回收方式等資料管理機制,讓產品資訊能沿供應鏈有效傳遞。未來能否清楚說明材料價值,並以速度、透明度和技術服務回應品牌需求,將成為臺灣供應鏈爭取訂單的關鍵。■
